Už pár dní diskutuji s kolegy z našeho think tanku Solvo o cíleném žhářském útoku na kabelový most u elektrárny Lichterfelde u Berlína. Jak jsme se dočetli, zaútočili na luxusní čtvrť. Za rozsáhlým výpadkem proudu v Berlíně stojí levicoví extremisté. Ten útok vyvolal jeden z nejhorších blackoutů za poslední desetiletí, a to v mrazivém lednu. Jistě si každý čtenář představí, co to v tom zimním počasí znamená, píše v komentáři pro iDNES.cz Ivana Tykač, zakladatelka institutu Solvo.
Co nám touto sabotáží levicoví extremisté sdělují? Podle nich „musíme zahájit konec imperiálního způsobu života a zastavení drancování země“. Německa.
Dobře. Zastavme ten konec imperiálního způsobu života. To bohatství. To „drancování“.
Zavřete si oči a pojďme si představit ten scénář. Nejdříve si definujme, kdo ti bohatí jsou. Samozřejmě, že podle výše majetku ti ultrabohatí. Anebo dnes také manažeři soukromých firem, státních firem, vlastníci obchodů, pekáren, designeři, architekti, lékaři?
Je to vlastně jedno, protože jde jen o povahu a charakter práce. Ultrabohatí buď majetek vytvořili v minulosti oni sami, nebo ho zdědili. Každopádně ho ale musejí stále spravovat, což v realitě představuje ohromné množství hodin strávených nad grafy, čísly, průzkumy atd. Takže pracují všichni.
Všem je nám jasné, že čím větší majetek, tím větší starosti a větší závislost na lidech, kteří majetek – tedy ty továrny, obchodní řetězce, účty, firmy, nevím, co vše – pomáhají udržet v chodu. A samozřejmě si odnášejí adekvátní podíl tohoto bohatství. Takže jistě dle uvažování levicových extremistů kolaborují s těmi hnusnými bohatými.
Všichni výše zmínění lidé odvádějí daně. A z daní, jak víme, platíme správu země, třeba školství a zdravotnictví. Tudíž ho ve vyspělých zemích, především tedy v Evropě, dostáváme zdarma. Tedy i levicoví extremisté, kteří vystudovali jistě víc než střední školu, čerpali z odvodů – i odvodů všech těch hnusně bohatých.
Když si takový levicový extrémista zlomí nohu při akci „Zničení klíčového uzlu infrastruktury“, v našem případě kabelového most u elektrárny Lichterfelde, tak ho sanitka zadarmo odveze do nemocnice, kde ho zadarmo či za nepřiměřeně nízký poplatek ošetří. Léčí se a dostává dávky v nemoci, kterou si způsobil tím, že poškozením výše zmíněného kabelu všem ostatním ubral z rozpočtu, za který by se mohly vybudovat třeba domovy seniorů, které budeme s ohledem na stárnutí populace potřebovat víc než co jiného.
Ale vraťme se ke scénáři. Zkrátím to. Představme si, že si ti hnusně bohatí řeknou, že končí a přestanou plnit své povinnosti. Tedy povinnost se starat o svůj majetek.
Končíme. Ende.
Pošlou všechny zaměstnance domů. Vyplatí jim to, co dluží, a konec. Nikdo už nemusí do práce. Klid a pohoda. Generace Z může jásat. Má spoustu volného času.
Nikdo nic neprodává, nic není otevřeno. Možná pár malých obchůdků. Pouliční prodej. Berou jen hotovost. Bankomat vám nedá ani euro, je totiž soukromý, takže je teď zavřený. Nemocnice samozřejmě zavřené. Služby neslouží. Ano, otevřené jsou jen ty státní. Ale v čase zase stát nebude mít z čeho platit své státní zaměstnance, protože nevybere na daních ani ťuk….
Asi nemusím pokračovat, všichni máme představivost dost bujarou, abychom domysleli, co všechno nás může čekat. Rabování. Kolaps.
O dnešní životní úrovni, byť nízkopříjmových skupin, se našim rodičům ani nezdálo. Neuvědomujeme si, jak vymoženosti 20. století vysoko posunuly náš standard. Jak jsou v Evropě královsky nastavené záchranné sítě pro sociálně slabé. To vše si můžeme dovolit zaplatit. Tedy teď mne napadá, jak dlouho to budeme moct platit, pokud budeme dokola opravovat následky radikálních protestů, které poškozují nejen hmotný majetek, ale především soudržnost společnosti.
Myšlenky top expertů na umělou inteligenci, které stojí za to šířit
Za AI si budeme platit měsíčně jako za elektřinu.
Umělá inteligence se stane komoditou.
Demokratizace dat: každý na ně bude mít právo.
Je nebezpečné outsourcovat lidský úsudek.“
Náklady se snižují 10 000×, rychlost roste 10 000×.
Jelikož diskuse proběhla podle pravidel Chatham House Rule, přinášíme to nejpodstatnější, co během večera zaznělo – beze jmen a bez ukazování prstem. Pohledy se lišily, ale společný závěr byl překvapivě konzistentní: budoucnost AI nebude jen technologická. Bude ekonomická, politická a hlavně společenská.
Umělá inteligence už dávno není futuristická kulisa z konferenčních pódií ani rekvizita ze sci-fi. Dnes je to technologie, která v reálném čase přepisuje ekonomiku, práci i společenské vztahy a zároveň rozmazává hranice toho, co je v digitálním prostoru „pravda“.
V tomto duchu se neslo setkání špičkových expertů na AI pořádané institutem Solvo Ivany Tykač. Do Prahy dorazili lidé, kteří jsou ve svých oborech skutečný „premium brand“: od technologického vývoje přes investice až po akademii a behaviorální vědy.
1. AI nezpomaluje. Naopak: jsme teprve na začátku
Jedno z nejsilnějších poselství večera znělo jasně: vývoj AI nebude brzdit, bude zrychlovat. A důvod je ekonomický.
Za explozí schopností stojí jednoduchá rovnice: velká příležitost přitahuje velké investice, ty urychlují pokrok a pokrok zpětně vytváří ještě větší příležitost.
Zásadní je i bezprecedentní koncentrace kapitálu. Zatímco dřívější technologické vlny rozprostíraly investice do stovek projektů, dnes míří extrémní objemy prostředků do několika málo modelů a platforem. Výsledek? Výkon letí nahoru, cena padá dolů.
2. Mezní náklady tvorby obsahu klesají k nule
Klíčovou myšlenku večera lze shrnout do jedné věty: generativní AI snižuje mezní náklady tvorby obsahu prakticky na nulu.
A „obsah“ dnes neznamená jen texty a obrázky. Patří sem kódování a vývoj, právní dokumenty a smlouvy, marketingové materiály, zdravotnické zprávy, analýzy, reporting, administrativa i návrhy ve výzkumu a vývoji od chemie přes materiály až po farmacii.
Výsledkem je dramatická změna: práce, která byla ještě nedávno dostupná jen firmám s velkými týmy specialistů, se zrychluje a zlevňuje. Něco, co dřív vyžadovalo týdny, dnes často vznikne během pár minut.
3. AI je magie… a navíc levná
V debatě se opakovaně vracel paradox, který jeden z řečníků trefně nazval „commoditized magic“.
Slavný sci-fi spisovatel Isaac Asimov kdysi prohlásil, že extrémně sofistikovaná technologie je k nerozeznání od magie. A tam už s AI někde jsme. Jenže vývoj utíká dopředu tak překotně, že se umělá inteligence zároveň mění v komoditu: levnou, dostupnou a snadno kopírovatelnou.
Pro byznys i investory jde o zásadní změnu pravidel hry. To, že jste první, už nemusí stačit. Dlouhé vývojové cykly ztrácejí význam, protože konkurence dokáže produkt napodobit během dnů. Switching costs (náklady na přechod od jedné služby k druhé) u SaaS (software as a service) služeb klesají. A licenční modely se začínají rozpadat: místo „platby za přístup“ vstupuje stále častěji do hry „platba za odvedenou práci“.
V takovém světě roste hodnota toho, co se obtížně kopíruje: unikátní data, hluboká doménová expertíza a schopnost vytvořit tzv. data flywheel – systém, který generuje další data a díky nim se sám zlepšuje. Pomoct může i distribuce a přímý vztah se zákazníkem. Ale tato výhoda bude v čase mizet s postupující komoditizací.
4. Agentní AI: od „udělej XY“ k „vyřeš můj problém“
Zatímco u klasické automatizace člověk umělé inteligenci říká postup krok za krokem, agentní systém funguje jinak: člověk popíše cíl a AI si sama navrhne kroky, použije nástroje a ověří výsledek.
Přirovnání z diskuse bylo výstižné: juniorovi dáte přesné instrukce. Seniorovi dáte zadání a čekáte řešení. Právě tímto směrem se AI podle expertů posouvá, od vykonavatele k „profesionálovi“. Zadáváme problém, ne proces.
5. Proč zatím nelze z AI „vytřískat“ maximum?
V praxi se ukazuje, že největší brzdou často není technologie, ale připravenost organizací.
Chybí lidé, kteří umí AI testovat, integrovat a vyhodnocovat. Data bývají neuspořádaná, neúplná, „špinavá“ a v praxi nepoužitelná. Neexistují jasné „best practices“ pro měření kvality výstupů a validaci toho, co model skutečně dělá. Rychlost změny je navíc extrémně vysoká, takže tradiční organizační rytmus přestává stačit.
Během debaty zazněl i praktický rámec, který stojí za zapamatování: implementace AI je jen z malé části technologický problém. Technologie tvoří zhruba 10 % úspěchu, infrastruktura a data dalších 20 % a celých 70 % je o lidech, procesech a kultuře.
6. Trh práce: riziko se přesouvá na „bílé límečky“
Dřívější automatizace ohrožovala hlavně manuální a rutinní práci. Nástup generativní AI ale začíná zasahovat i profese, které byly dlouho považované za „bezpečné“. Třeba právní služby, administrativa, analytika nebo částečně i consulting.
Nečekaným trendem je také zrychlení časových horizontů. To, co se očekávalo až v roce 2030, může dorazit podstatně dřív. Firmy i instituce budou muset reagovat rychleji, než byly zvyklé.
7. AI vstupuje do křehkého a nejistého světa
Technologický optimismus narušily názory z oboru sociální psychologie: Hlavní teze byla jednoduchá a znepokojivá: AI nepřichází do stabilního prostředí. Vstupuje do světa, kde lidé trpí digitální samotou. Žijí v polarizovaném světě, kterým otřásají válečné konflikty, společenská polarizace a eroze důvěry.
Spoléhat se v takovém prostředí na technologii, která „odpoví na všechno“, je extrémně lákavé, ale zároveň riskantní. Lidé ztrácejí společnou realitu, roste nedůvěra v instituce, vědu i média. A tak vzniká ideální půda pro manipulaci, konspirace a personalizované dezinformace.
8. Největší hrozba? Outsourcing lidského úsudku
Necháme AI rozhodovat za sebe? Z pohodlnosti? Ano, největší hrozbou nemusí být samotná existence superinteligence, ale postupný outsourcing lidského úsudku.
Nebezpečí totiž nespočívá jen v tom, že stroje budou příliš chytré, ale že lidé přestanou používat vlastní hlavu, protože pro ně bude jednodušší nechat vše rozhodnout a potvrdit „strojem“.
Současné AI systémy jsou často optimalizované tak, aby působily příjemně a souhlasně. „Engagement“ uživatele je pro ně prioritní. A tak nebezpečí hrozí hlavně dětem a mladým lidem, kteří ještě nemusí mít dostatečně rozvinuté kritické myšlení.
9. Evropa versus USA a Čína: jiné výhody, jiná kultura rizika
Debata se nevyhnula ani geopolitice. Evropa má podle řečníků špičkové vědce, inženýry a průmyslové know-how. Zároveň ale naráží na konzervativnější kapitál, nižší toleranci rizika, pomalejší škálování a byrokracii.
Proč Evropa zaostává? V diskusi zaznělo, že Silicon Valley není jen „místo“, ale hlavně „kultura“. A ta se kopíruje jen těžko. Přesto se experti tvářili, že Evropa má šanci chytit druhý dech. Starý kontinent má historii budování velkých věcí a potenciál probudit se, pokud začne více podporovat odvahu, ambici a schopnost škálovat. Případně si importuje zahraniční vědce a inženýry, kteří si s sebou přivezou progresivnější „mindset“.
Co dál?
Otázka evidentně nezní „regulace versus inovace“. Správná odpověď kombinuje vícero vrstev. Firmy by měly přestat čekat na dokonalost a začít budovat vlastní AI jako součást své organizace. Měly by pracovat s daty jako se strategickým aktivem a měnit procesy i kulturu. A ne jen „kupovat“ nástroje.
Akademie by měla učit praktické využití AI, posilovat širší vzdělání (kritické myšlení, filozofii, etiku) a fungovat jako most mezi technologiemi a společností.
A vlády? Ty by měly podporovat infrastrukturu a datovou suverenitu, investovat do talentu a přechodu pracovních sil, vytvářet veřejně odpovědné instituce pro dohled nad AI – a zároveň posilovat sociální soudržnost, protože technologie sama společnost neopraví.
Možná nejdůležitější závěr celého večera byl ale ještě jednodušší: budoucnost AI není jen technologická otázka. Je to otázka toho, v jaké společnosti ji používáme, kdo k ní má přístup, kdo nastavuje pravidla a zda si uchováme schopnost rozhodovat sami za sebe.
Na jedné straně stojí příslib demokratizace znalostí, průlomů ve vědě a návratu času lidem. Na druhé straně riziko, že AI urychlí přesně ty krize, které už dnes prožíváme: polarizaci, osamělost a rozpad důvěry.
Debata o snížení výdajů na obranu o 20 miliard korun se nesmí redukovat na účetní otázku. V bezpečnostní situaci roku 2026, kdy válka vedená Ruskem proti Ukrajině zásadně proměnila evropské prostředí, není zpomalení modernizačních projektů technický detail. Je to zásah do tempa budování schopností ve chvíli, kdy tempo okolního světa zrychluje.
Zpomalení akvizic není jen odsunutý podpis smlouvy. Modernizace obrany probíhá v synchronizovaných cyklech. Nový systém znamená nový výcvik, nové logistické řetězce, nové standardy kompatibility v rámci Severoatlantické aliance. Pokud se nákupy zpomalí, neposune se jen dodávka techniky. Posune se celý ekosystém kolem ní.
To má dva důsledky. První je bezpečnostní. V prostředí, kde se vojenské technologie vyvíjejí rychle a kde konflikt na Ukrajině ukazuje význam moderních systémů, senzorů, munice i digitální integrace, je tempo modernizace samo o sobě faktorem odstrašení. Ztráta tempa znamená relativní ztrátu schopnosti.
Druhý důsledek je strukturální a méně viditelný. Pokud se investice odkládají ad hoc, narušuje se vazba mezi strategickým plánováním schopností a reálnou strukturou sil. Armáda pak musí déle udržovat zastaralé systémy, protože jejich náhrada nepřichází podle plánu. To zvyšuje podíl provozních výdajů na úkor investic. Rostou náklady na údržbu, servis a prodlužování životnosti, zatímco rozvoj nových schopností se odsouvá.
Ekonomové tento jev označují jako „delayed adjustment costs“, tedy náklady odložené adaptace. Když víte, že systém potřebuje změnu, ale rozhodnutí odkládáte, pozdější úprava je dražší a složitější. V obraně to platí dvojnásob. Schopnosti se budují roky, ale jejich obnova po přerušení stojí víc než jejich průběžný rozvoj.
Výsledkem tak není levnější armáda. Vzniká armáda, která má vyšší provozní náklady a současně nižší relativní bojovou hodnotu. Peníze se přesunou z rozvoje do udržování minulosti. Tento posun není viditelný okamžitě, ale kumuluje se.
Z hlediska NATO je navíc klíčová předvídatelnost. Nejde jen o procento HDP. Jde o to, zda země plní plánované cíle schopností. Pokud se rozpočet začne vyvíjet nesourodě, vzniká rozdíl mezi tím, co stát deklaruje, a tím, co reálně buduje. To oslabuje důvěryhodnost.
Bezpečnost nemá být předmětem politické volatility. Má být stabilní osou státní politiky právě proto, že její důsledky se neprojeví hned, ale v okamžiku krize. A v bezpečnostním prostředí, které je dnes objektivně méně stabilní než před pěti lety, je zpomalování budování schopností reálný problém. Ne symbolický, ne účetní, ne technický, ale strukturální. Je to změna trajektorie.
A právě tato změna trajektorie je skutečný problém. Ne samotná částka 20 miliard, ale to, co říká o kontinuitě, tempu a strategické stabilitě státu v době, kdy si Evropa znovu uvědomuje, že bezpečnost není samozřejmost a nemá být politickým nástrojem.
Evropská unie je svým nadnárodním charakterem tak trochu impériem a jako od impéria od něho jeho obyvatelé, tedy i většina z nás, očekávají dodání dvou základních kvalit: bezpečnosti zajišťenou mimo jiné ochranou hranic a prosperity, k jejímuž naplnění má významně přispívat společný trh. O bezpečnosti – s ruskými tanky na Ukrajině, donedávným spoléháním se většiny států EU na NATO – rozuměj USA – a toho zbytku na neutralitu, a hranicemi, přes které k nám proudí nepřetržitý proud migrantů – raději ani nemluvme. Podívejme se ale na tu druhou vlastnost, resp. na její základní podmínku, tedy společný trh, myslíme zde trh zboží, tradičních služeb a tak trochu lidské práce, resp. jeho existenci.
Potřebujeme měřítko
Ale hodnota debaty o společném trhu jako o nějakém abstraktním, ekonomickou teorií definovaném ideálu je poměrně malá. Ideály v praxi neexistují, a co považujeme u společného trhu za samozřejmost, nemusí platit. Možnost si to uvědomit jsem dostal už v poměrně raném věku, když jsem byl na počátku devadesátých let přijatý na doktorandský program v ekonomii na University of Pittsburgh. Přijel jsem a čekal trh, kde se bez překážek – jde přece o jednu zemi, která už déle než dvě stě let existuje – v podmínkách, které se stát od státu nijak zvlášť neliší, prostorem Spojených států nerušeně pohybuje zboží, služby i lidé. Očekával jsem dokonale fungující společný trh – takový, jaký nám Brusel sliboval pro Evropu. Jenže zboží sice proudilo přes státní hranice, ale ekonomické podmínky, daně a systém zdanění byly stát od státu jiné. A trh práce nebyl ani trochu volný. Lékař z Pensylvánie nemohl začít ordinovat v sousedním Ohiu – zkoušky, doklady o praxi, čekání na schválení. A kdyby šlo jen o zdravotnictví. Realiťáci, elektrikáři, instalatéři, skoro všichni potřebovali nějakou licenci na území daného státu unie. A navíc si odbory hlídaly teritoria měst a států s tvrdostí, kterou bychom asi tady nazvali ochranářstvím. Takže jsem přesvědčen, že mnohem víc užitku přinese srovnávat trh EU s tím, vůči čemu se stejně její vůdci nejčastěji v této oblasti vymezují, tedy s trhem USA.
Co znamená fragmentace
Od mého prvotního seznámení se s americkou realitou už uplynulo 30 let. A USA mají stále dost roztříštěný trh práce – zhruba čtvrtina lidmi vykonávaných činností vyžaduje povolení, či licence, které se z jednoho do druhého státu vůbec nepřenášejí snadno, což je, docela zajímavě, velmi podobné jako v EU. Také tu máme zhruba čtvrtinu regulovaných profesí. Ale funguje to, zde uvidíme užitečnost srovnávání konkrétních trhů, ve důsledcích pro pohyb obyvatel po obou „impériích“ úplně jinak: zatímco 30 procent Američanů žije v jiném státě, než kde se narodili, v Evropě jsou to jen 4 procenta. „Vnitroimperiální“ migrace obyvatel je tedy ve Spojených státech zhruba osmkrát intenzivnější. A není to o jazycích, ani prostory se společným jazykem, třeba němčinou nevykazují míru migrace dramaticky bližší té, kterou pozorujeme v USA. A navíc: americký trh práce je roztříštěný, ale trh se zbožím funguje. Evropský trh práce je podobně roztříštěný, ale ještě nám to, jak uvidíme dále, nejde zas tak moc ani se zbožím. Odbourání bariér pro pohyb lidí, v našem „impériu“ nazývané Schengen, samo o sobě nestačí k vytvoření společného trhu. A Amerika nám to dokazuje z opačné strany. Můžete mít licence a odbory, a přitom jednotný trh se zbožím. My taky máme licence i odbory, ale navíc ještě, bohužel, i fragmentované trhy se zbožím.
Rozdíl mezi Amerikou a Evropou začíná totiž už v zákonech. Americká ústava dává Kongresu pravomoc regulovat obchod „mezi jednotlivými státy“ a Nejvyšší soud to vykládá nejen jako udělení federální moci, ale také jako zákaz stavět překážky mezistátnímu obchodu. Zajde-li tedy stát USA příliš daleko, federální soudy jeho opatření zruší. Systém to není dokonalý – státy mají různé daně z prodeje, různé hygienické normy, různé stavební předpisy, Kalifornie má o tolik přísnější emisní limity, že nutí výrobce aut pro trh USA de facto vyrábět dva druhy vozů.
Evropa má zdánlivě podobný právní rámec – smlouva zakazuje omezení a „opatření s rovnocenným účinkem“ v obchodě mezi členskými státy. Princip vzájemného uznávání navíc stanovuje, že zboží legálně prodávané v jednom státě by mělo být prodejné ve všech. Evropský soudní dvůr může teoreticky rozhodovat proti členským státům a ukládat pokuty. Zní to skoro lépe než americká ústava. Jenže jsou tu dva zásadní rozdíly. Tím prvním je vymáhání, rozsudky Evropského soudního dvora vyžadují ochotu členského státu je dodržet, není tu přímá federální exekutiva. A tím druhým jsou výjimky. Smlouva umožňuje výjimky pro „veřejnou morálku, veřejnou politiku, veřejnou bezpečnost, zdraví, kulturní dědictví“. Výčet, který se dá, Francie svého času zakázala převzetí svého výrobce jogurtů Danone jeho zahraničním konkurentem na základě „bezpečnostních obav,“ zvláště při evidentní neochotě evropských institucí útočit na významné státy, zneužít téměř na cokoli.
Čísla mluví jasně
Upřednostňování domácího zboží, „preference domácího,“ se dá po vynětí faktorů jako je vzdálenost a velikost trhu měřit a srovnávat. Ve státech EU studie s touto metodikou signalizují, že domácí zboží je preferováno zhruba dvakrát víc než na trzích států USA. Jinak řečeno evropské státní hranice vytvářejí zhruba dvojnásobnou překážku obchodu proti hranicím států USA. Ještě jinak, jen 17 procent evropských spotřebitelů nakupuje přes hranice přes internet, navzdory našemu „jednotnému trhu.“
Třicet let pokroku vymazáno za dva roky
Ještě zajímavější je srovnat si vývoj bariér, „preferencí domácího“ mezi USA a EU v čase. V EU jsme nejprve, v podstatě až do konce první dekády tohoto tisíciletí, mohli pozorovat pokles bariér. Pak ale v roce 2008 přišla finanční krize a integrace se zastavila. V krizí nejvíce postižených zemích – Řecku, Itálii, Španělsku – „preference domácího“ vzrostly takřka na svůj dvounásobek. Po roce 2012, během oživení, jsme viděli pomalý pokles, byl ale mnohem pomalejší než postup integrace trhů v devadesátých letech. A pak přišel rok 2020. COVID a energetická krize a evropské trhy se již jako celek staly podstatně méně integrovanými než předtím. Podle studií ECB se hraniční bariéry od roku 2019 zvýšily o třetinu, někde i polovinu. Debatujeme nová evropská nařízení, ale už i trhy se zbožím se potichu štěpí.
A co USA? Zkráceně, jak v tom vtipu o našem druhém největším městě, nic. „Preference domácího“ v posledních třiceti letech klesaly nebo zůstávaly stabilní. Žádné dramatické změny, žádný krizí vyvolaný kolaps integrace, fungující vnitřní trh.
Lidé se nepohybují
Vrátím se ještě k pohybu lidí. Americká mezistátní migrace totiž v čase klesá – z ročních 3 až 3,5 procent obyvatelstva v padesátých až osmdesátých letech na současných 1,4 až 1,5 procenta, na nejnižší úroveň od čtyřicátých let. Ekonomové to připisují krizi bydlení, růstu domácností se dvěma příjmy, profesním povolením a poklesu firemní relokace.
Naopak evropská přeshraniční mobilita pomalu roste – z 1,5 procenta v devadesátých letech na současné 4 procenta. Jenže tento růst byl poháněn především rozšířením EU na východ a krizovou migrací – Řekové, Španělé, Portugalci se stěhovali během finanční krize a po ní do Německa. Samozřejmě i to je dobře, ale není to mobilita za lepší příležitostí, realokace práce tažená nárůstem produktivity, ale mobilita z nouze, z nezaměstnanosti ven.
Energie: když fragmentace zabíjí
Až dosud jsme v souvislosti s trhem, či trhy EU popisovali překážky, které ekonomickou činnost ztěžují, nyní se ale posuneme k trhům s energií, a zde fragmentace trhů firmy bude likvidovat, vlastně už likviduje.
S cenami elektřiny to navzdory všem titulkům ve skutečnosti není tak dramatické. Ceny elektřiny pro domácnosti se v EU v roce 2024 pohybovaly od 10-12 eurocentů za kilowatthodinu v Maďarsku přes 18-22 centů v Polsku a Česku, 22-25 centů ve Francii až po 35-40 centů v Německu a 40-45 centů v Dánsku. Rozdíly mezi jednotlivými státy tedy dosáhly zhruba čtyřnásobku.
Ve Spojených státech se ceny elektrické energie pro domácnosti, vynecháme-li tedy „poněkud obtížněji propojitelnou“ Havaj, pohybují od zhruba 10-12 centů v Louisianě a Washingtonu přes 16 centů národního průměru až po poněkud extremnějších 25-30 centů v emisích taky pokutující Kalifornii. Lze tedy hovořit o maximálně trojnásobných rozdílech. Zas tak velký rozdíl mezi trhem EU a trhem USA tedy v této oblasti pozorovat nelze.
Ale dramaticky rozdílná je situace energie z plynu. V EU je referenčním trhem ten holandský, ale ceny na jiných trzích se od něj mohou dramaticky lišit. V roce 2024 byly ceny plynu pro průmysl ve Španělsku o víc než desetinu nižší než ony holandské (35-40 eur za megawatthodinu), v Polsku, Česku a Slovensku ale byly často i o třetinu vyšší. V USA je referenční cena terminálu Henry Hub, kde se hlavní plynovody potkávají, skutečnou národní cenou, od které se regionální trhy významně neodchylují.
I když se ovšem koncentrujeme na homogennost trhů obou „imperií,“ u cen energií samozřejmě nelze přehlédnout i rozdíl mezi cenami obou trhů, v EU se platí za plyn pro průmyslovou výrobu dvakrát až dvakrát a půlkrát více než v USA, za elektřinu o 80-100 procent více. To je pro evropské výrobce smrtící.
Když energie je víc než celý zisk
Pro energeticky náročná odvětví jako je ocelářství nebo chemická výroba jsou totiž náklady na energii několikanásobkem celé ziskové marže. V ocelářství náklady na energie tvoří 15-25 procent celkových nákladů výroby a zisková marže je 3-5 procent. Energetické náklady jsou čtyřikrát až sedmkrát vyšší než celý zisk. K vymazání zisku tedy postačuje zvýšení ceny energie o jednu pětinu. Ještě horší poměr mezi nákladem na energii a ziskem lze najít třeba u výroby hliníku, či cementu, o něco ale ne dramaticky lepší je to v chemickém průmyslu.
U středně energeticky náročných odvětví, např. výroba dílů pro automotiv, představují náklady na energii zhruba 4-6 procent nákladů při marži 5-8 procent. Jsou tedy významné, ale jejich nárůst už není tak smrtící. A pak jsou samozřejmě odvětví, kde, byť budou finanční ředitelé v odvětví působících firem lomit ruce, kde na cenách energie téměř nezáleží: léčiva (energie 2-3 procenta nákladů, marže 15-25 procent), elektronika, přesné přístroje. Pro maloobchod je energie zabudovaná ve výrobě možná 1-3 procenta maloobchodní ceny.
Ale, mluvíme-li o fragmentaci trhu s energií v EU, nemluvíme o abstraktním problému. Mluvíme o tom, že česká chemička platí o polovinu více za plyn než její konkurent na stejném „jednotném“ trhu. Zákazníkům ale musí nabídnout podobnou nebo stejnou cenu. To jí vymaže více než dvojnásobně ziskovou marži, bude hluboce ztrátová a zničí ji to.
Dvacet let integrace zničeno za půl roku
Což může být budoucnost, do které směřujeme. V devadesátých letech byly evropské trhy s energií extrémně roztříštěné – vládly státní monopoly, nebyl zde takřka žádný přeshraniční obchod, a v cenách elektrické energie byly pět až šestinásobné rozdíly. Na počátku tisíciletí, s liberalizací, jsme viděli sbližování a rozdíly v cenách energií klesly zhruba na trojnásobek. U plynu tomu bylo podobně, nizozemský hub TTF se stal evropským měřítkem, a rozdíly mezi cenami plynu mezi jednotlivými státy byly spíš na úrovni 50% maximálně 100% ceny plynu tam, kde byl nejlevnější. V minulé dekádě se rozdíly dále snížily, 30-50%, zdálo se, že evropský trh s energií konverguje k americkým standardům.
Pak přišla agrese Ruska vůči Ukrajině. Během půlroku po únoru 2022 došlo k zvratu dvacetileté integrace evropského trhu s plynem. Rozdíly v cenách plynu dodávaného mimo jiné ropovody z Ruska pro průmysl u nás, v Německu, či Rakousku a cenami například na Pyrenejském poloostrově vzrostly na troj až pětinásobek. Jednotlivé státy se mezi sebou „praly“ o dodávky kapalného plynu, kapacitu terminálů atp. Německo utratilo 200 miliard eur na subvence energetických nákladů pro svůj průmysl. Francie zavedla cenové stropy. „Energetická unie“ se vypařila během týdnů.
V roce 2024 už byla situace samozřejmě lepší než v roce 2022, ale trhy byly stále fragmentovanější než v roce 2020, rozdíly cen plynu mohou stále dosahovat až dvou a půl násobku. Strukturální změny, především nové německé terminály pro kapalný plyn pomohou, ale dnes tak vzývaná dlouhodobá smlouva může naopak trh spíše tříštit a rozdíly v cenách na ní fixovat.
Stojí za to připomenout, že během stejného období čelil energetickým otřesům i trh USA, ale regiony v otřesech zdražovaly společně. Trh držel pohromadě.
České firmy versus němečtí šampioni
Vraťme se k typické chemičce. Její nákladová struktura mohla v roce 2020 vypadat zhruba takto: suroviny 45 procent, mzdy 20 procent, energie 15 procent, ostatní 15 procent, marže 5 procent. V roce 2022, když ceny plynu vyletěly pětkrát a elektřiny třikrát, se její nákladová struktura proměnila zhruba takto: suroviny 40 procent (stály méně v podílu, ne absolutně), mzdy 18 procent, energie 45 procent, ostatní 13 procent, marže minus 16 procent. Záporné marže znamenají masivní ztráty.
Mnoho energeticky náročných firem prostě zastavilo výrobu. Hliníkárny v Německu a Nizozemsku, či ta nejmodernější v EU na Slovensku. Chemičky atd. Některé zbankrotovaly, jiné se přestěhovaly do USA.
Ovšem Německo tehdy dotovalo ceny plynu. Díky nim pak ve stejné době vypadala typická nákladová struktura německé chemičky takto: suroviny 45 procent, mzdy 22 procent, energie 3 procenta (vládní dotace podíl energií na nákladech snížily), ostatní 20 procent, marže 10 procent.
Pokud česká chemička, český výrobce přežili, bylo to především díky nižším mzdám – české mzdy jsou zhruba o 40 procent nižší než německé. Ale o přežití můžeme mluvit jen tam, kde mzdy tvoří dostatečnou část nákladů. V případě, že mzdy tvoří pětinu, 20 procent nákladů, mzdová výhoda dává 8 (40% z 20%) procentních bodů úspory. Energetická nevýhoda v roce 2022-2024 – když němečtí konkurenti dostávali dotace – v méně energeticky náročných odvětvích mohla činit zhruba 5 procentních bodů ztráty. Čistá česká výhoda z nižších mezd se tak scvrkla z 8 procent na 3 procenta.
Dnes Německo zavádí dotaci cen elektřiny – naštěstí zatím nic podobného nezavádí u plynu – pro průmyslové výrobce, ten systém je složitější, ale celkový efekt sníží cenu elektřiny pro německé firmy zhruba o čtvrtinu až třetinu. Tam, kde cena energie tvoří zhruba pětinu celkových nákladů, eliminuje tato dotace v podstatě celou výhodu českých výrobců zplynoucí z nižších mezd. A němečtí výrobci již požadují trvalé dotace, aby „konkurovaly Americe“. Dočasná krizová reakce se tak může stát trvalou průmyslovou politikou.
Nemáme společný trh
Shrňme, po třiceti letech po „návratu do Evropy“ a více než 20 letech pobytu na „společném“ trhu EU už skutečně můžeme bilancovat. Trh práce jako nástroj pohybu lidí a jejich alokace na pozice, kde je jejich produkt zjevně vyšší, neexistuje. Trh se zbožím se dnes spíše dezintegruje a bariéry, či preference vlastní zboží, jsou vůči trhu USA zřejmě zhruba dvojnásobné. Mimochodem loni vzájemný obchod států EU poprvé v historii klesl. Pokud jde o trhy s energií, nejen, že je energie dražší ale trhy jsou i významně roztříštěnější než trhy v USA.
Společný trh existuje pro spotřební zboží, kde energie sotva záleží – chytré telefony, módu, nábytek. Pro těžký průmysl, který postavil evropskou prosperitu – ocel, chemii, cement – žádný společný trh není. Jsou tu subvencovaní národní šampioni a všichni ostatní. V EU se běžně o „společném trhu“ hovoří jako o něčem, co existuje univerzálně. Ale zeptejte se české chemičky, jestli je trh „společný“, když její evropský konkurent často platí za energii polovinu. Zeptejte se polského ocelářského závodu, jak moc je tento trh „společný.“
Krize této dekády nám navíc názorně předvedla, že integrace trhů EU do „společného trhu“ je mimořádně křehký proces. Přijde-li krize, vrací se státy EU k „domácím“ politikám a trhy se štěpí. Přitom je to z hlediska ekonoma moment, ve kterém by přínosy jednotného trhu byly mimořádně potřebné. Právě jednotný trh by měl činnosti alokovat tam, kde jsou vykonávány nejefektivněji, máme-li se z krize posunout k lepšímu. A evropské instituce nejsou ochotny, či schopny společný trh bránit.
Současné trendy jsou neudržitelné. Předstíráme, že pravidla jednotného trhu stále platí, zatímco všichni je porušují. Německo subvencuje energii, ignoruje pravidla státní podpory. Francie chrání své šampiony. Členské státy kontrolují hranice a ignorují Schengen v praxi. A Brusel předstírá, že stará pravidla stále fungují. Máme dvě možnosti. Buď EU skutečně dodrží své sliby – vynutí jednotný trh s energií, zakáže národní průmyslové dotace, vytvoří podmínky pro skutečnou mobilitu práce. Nebo upřímně přiznáme, že jednotný trh byl vždy více aspirací než realitou, a vyjednáme nový vztah založený na tom, co skutečně funguje, zřejmě tedy volný obchod mezi suverénními státy, ne předstíraná integrace. Nemá cenu fixovat stav, ve kterém zvláště my, „nové ekonomiky EU“ neseme náklady integrace bez jejích výhod. „Menší a mladší členové impéria“ zatížili své na průmyslu a výrobě založené ekonomiky množstvím společných regulací jako je grýndýl, které jim snižují jejich schopnost konkurovat na světových trzích. K tomu už často ztratili většinu standardních ekonomických nástrojů – měnu, cla, dotace – bez toho, aby pro řadu svých průmyslových odvětví za to získali na oplátku funkční společný trh. To je nejhorší z obou světů. Tak čiňme vše pro to, abychom za nějakých deset let nemuseli konstatovat, že jsme v tomto stavu zmrzli.
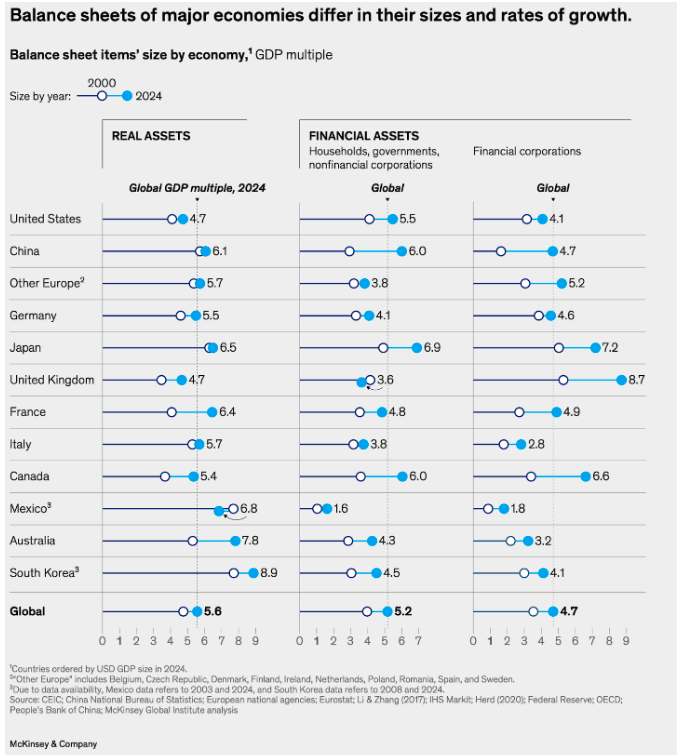
Zpráva McKinsey Global Institute (MGI) z roku 2025 Out of Balance: What’s Next for Growth, Wealth, and Debt?analyzuje zásadní nestabilitu moderní globální ekonomiky: bohatství a dluh se oddělily od produktivního výkonu, který by je měl nést. Od roku 2000 se celkové globální čisté jmění téměř zčtyřnásobilo a na konci loňského roku dosáhlo 600 bilionů dolarů, přičemž tento růst byl poháněn především inflací cen aktiv, nikoli skutečnou tvorbou hodnot nebo novými úsporami a investicemi. Svět tak vstoupil do roku 2025 bohatší než kdy dříve, ale zároveň více vychýlený z rovnováhy. Tento vývoj probíhá po většinu 21. století. Nízké úrokové sazby vedly k bujení dluhu a růstu cen aktiv, který nebyl plně podložen hospodářským růstem. Od pandemického vrcholu v roce 2021 došlo jen k mírné korekci.
„Když ceny nemovitostí a akcií rostou rychleji než HDP, kapitál může nepřiměřeně směřovat k odkupu aktiv, často s vysokým zadlužením,“ píší autoři MGI. „To dále zvyšuje tržní ocenění, ale zároveň ochuzuje ekonomiku o investice, které vytvářejí dlouhodobý růst.“
Více než třetina z nárůstu bohatství o 400 bilionů dolarů od začátku století byla podle McKinsey v podstatě jen „papírovým“ ziskem, odděleným od reálné ekonomiky a přibližně 40 % představovala kumulovaná inflace. To znamená, že pouze 30 % odráželo nové investice do reálné ekonomiky. Jinými slovy: každý dolar investic vytvořil více než trojnásobek bohatství, ale zároveň i 2 dolary nového dluhu, který je dnes blízko historických maxim – zhruba 2,6-násobek globálního HDP. Koncentrace bohatství zůstává alarmující: pouhé 1 % lidí vlastní pětinu veškerého bohatství.
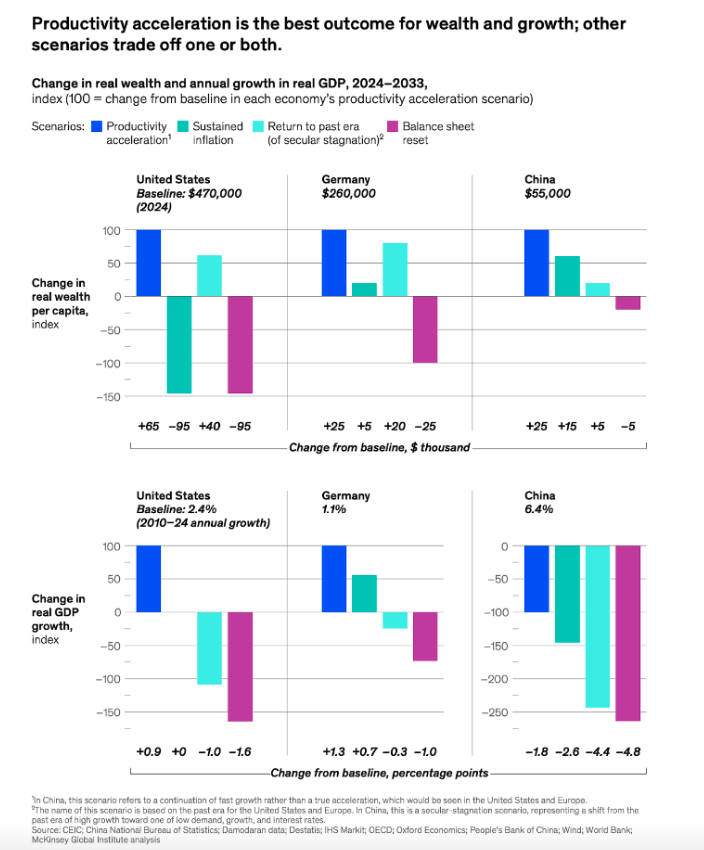
Aby bylo možné tento stav napravit, McKinsey identifikuje čtyři scénáře a zkoumá, co je v sázce pro tři největší ekonomiky světa: Spojené státy, Evropu a Čínu. McKinsey uvádí tyto možnosti: „Rozvaha a ekonomika, které jsou v nerovnováze, mohou v tomto stavu zůstat (návrat k éře sekulární stagnace), nebo se mohou vrátit k rovnováze zmenšením rozvahy (reset rozvahy), snížením její reálné hodnoty prostřednictvím inflace (dlouhodobá inflace), nebo rychlejším růstem ekonomiky (akcelerace produktivity).“
Dlouhodobě vysoká inflace by mohla pomoci erodovat nominální dluhy, ale nesla by s sebou toxické dopady na chudší domácnosti, firemní plánování, širší ekonomiku i politickou stabilitu.
Boom produktivity
Akcelerace produktivity je „zdaleka nejlepším výsledkem“, potenciálně poháněným kvantovým skokem v oblasti umělé inteligence, který umožňuje, aby růst dohnal ceny aktiv, aniž by přehříval mzdy a ceny. Pro regiony, jako je Evropa, však zůstává tento cíl neuchopitelnou a existenciální výzvou. Studie upozorňuje, že zatímco některá odvětví zaznamenala výrazné nárůsty produktivity, jiná stagnují, což vytváří nesoulad v celkovém ekonomickém výkonu. Tato nerovnováha nejen brzdí růstový potenciál, ale také prohlubuje majetkové rozdíly. Jak uvádí OECD: „Růst produktivity je klíčový pro zlepšování životní úrovně a jeho stagnace představuje vážnou hrozbu pro ekonomickou odolnost“ (OECD, 2020).
Jak konstatuje MGI: „Obecná doporučení pro dosažení akcelerace produktivity jsou známa. Spojené státy: více spořit (a méně si půjčovat). Evropa: více investovat. Čína: více spotřebovávat. Úspěch či neúspěch jedné ekonomiky při naplňování těchto cílů ovlivňuje šance ostatních dosáhnout nejpozitivnějšího scénáře.“
Zpráva McKinsey kvantifikuje potenciální přínosy: pokud Evropa „zvládne rozhodující krok ke zvýšení konkurenceschopnosti a růstu potřebnému pro akceleraci produktivity, zaznamená vyšší růst a zároveň zvýšení bohatství o 10 %“. V Německu by se to projevilo odhadovaným nárůstem bohatství na hlavu o 25 000 dolarů a výrazným zvýšením růstu HDP do roku 2033.
Definice produktivity: víc než jen efektivita
V rámci konceptu „Out of Balance“ McKinsey definuje produktivitu nikoli jako pouhé snižování nákladů, ale jako hlavní motor tvorby hodnoty, který ospravedlňuje rostoucí ceny aktiv a úrovně dluhu. Moderní produktivita je stále více definována „silou jedniček“ – kdy několik výjimečných firem generuje většinu národních přínosů díky odvážným strategickým krokům a digitální transformaci, nikoli postupnému zvyšování efektivity. Pro McKinsey je růst produktivity „win-win“ scénářem, který umožňuje růst mezd, přebytek pro zákazníky a udržitelné zisky.
Výzkum MGI zdůrazňuje konkrétní oblasti ke zlepšení, zejména zvyšování dovedností pracovní síly a podporu inovací prostřednictvím významných investic. Zprávy jako Accelerating Europe: Competitiveness for a new era (MGI, leden 2024) a Investment: Taking the pulse of European competitiveness (MGI, červen 2024) detailně popisují potřebu výrazného nárůstu produktivních podnikových investic. Současný deficit je výrazný: „velké evropské korporace zaostávaly za americkými protějšky v kapitálových a výzkumných výdajích o 700 miliard dolarů a dosahovaly zhruba o 25 % nižší návratnosti investovaného kapitálu“. K překlenutí této mezery jsou klíčové posuny politik směrem k vyšším investicím do obrany, infrastruktury a umělé inteligence.
Neméně důležité je řešení mezery v dovednostech, jak zdůrazňuje zpráva A new future of work: The race to deploy AI and raise skills in Europe and beyond (MGI, 2024), aby pracovní síla dokázala využít technologický pokrok. To vše podporují i důkazy Světového ekonomického fóra: „země, které upřednostňují digitální transformaci a rozvoj infrastruktury, nejen zvyšují svou produktivitu, ale také vytvářejí konkurenceschopnější ekonomické prostředí“ (World Economic Forum, 2021).
Přestože je potřeba produktivity globální, výzkum zaměřený na Evropu zdůrazňuje prohlubující se „strukturální zpoždění“ oproti Spojeným státům. Evropa může výrazně získat na růstu i příjmech, pokud se vymaní ze současné trajektorie nízkého růstu. Podle European Employers’ Institute (EEI) rostla hodinová produktivita práce v EU za posledních 25 let pouze o 1 % ročně, zatímco v USA o 1,8 %. Do roku 2024 to vedlo k 38% rozdílu v hodinovém výkonu (72 USD/hod. v EU vs. 116 USD/hod. v USA).
Tento deficit podtrhuje přelomová zpráva Maria Draghiho z roku 2024 o budoucnosti evropské konkurenceschopnosti, která zůstala v roce 2025 klíčovým pilířem politické debaty. Draghi varuje, že Evropa čelí „existenciální výzvě“, přičemž 72 % prohlubující se mezery v HDP mezi USA a EU lze v posledních letech přímo připsat produktivitě. Tvrdí, že neschopnost Evropy „přetavit inovace do komercializace“ brání firmám v růstu a činí je zranitelnými vůči globální konkurenci.
Čínský kontext: úspory a spotřeba
Na základě zprávy MGI z roku 2025 Out of Balance: What’s Next for Growth, Wealth, and Debt? je třeba vzít do úvahy, co pro svůj budoucí růst potřebuje čínská ekonomika. Zároveň doplňme pohled zaměřený na rozvahu o několik aspektů, které zpráva MGI neřeší, ale mohou pomoci objasnit předkládaná doporučení. Je také důležité mít na paměti, že všechny změny probíhající v čínské ekonomice budou – vzhledem k jejímu významu v globální ekonomice – mít celosvětové dopady (například pokles úspor a populace v Číně).
Na začátku roku 2026 čelí čínská ekonomika několika vzájemně propojeným strukturálním rizikům. Jejich společnou příčinou je vysoká míra úspor domácností, která se odráží ve vysoké tvorbě hrubého fixního kapitálu, nízkém sklonu ke spotřebě a relativně vysokém obchodním přebytku (ano, i ten je makroekonomickým důsledkem vysokých úspor; relativně k HDP však zdaleka nepatří k nejvyšším na světě a zůstává hluboko pod maximem z roku 2007).
Makroekonomické analýzy často opomíjejí institucionální kvalitu finančního systému a její vliv na alokaci – či spíše misalokaci – zdrojů. V případě Číny jde o klíčový faktor. Pokud Čína něco skutečně potřebuje, pak je to zásadní transformace finančního systému postaveného kolem bankovního sektoru, kterému dominují čtyři velké státní banky. Bohužel zde není prostor toto téma rozvést, ale je nutné jej alespoň zmínit.
Z čistě makroekonomického pohledu musí Čína řešit dlouhodobou nerovnováhu mezi domácí agregátní poptávkou (taženou vysokým sklonem k úsporám) a domácí agregátní nabídkou. Čína je hybridní ekonomikou, převážně založenou na tržních mechanismech (více než dvě třetiny HDP vytváří čistě soukromý sektor), avšak se silným vlivem státu. Díky mimo jiné výše zmíněným státním bankám stát kontroluje alokaci zdrojů mezi sektory – a často i ke konkrétním státním a soukromým firmám –, které Komunistická strana Číny (KS Číny) označila za strategické ve svých střednědobých (typicky pětiletých) a dlouhodobých strategiích (historicky sem patřila těžba a zpracování vzácných zemin, zelené technologie včetně automobilového průmyslu atd.). Právě KS Číny do značné míry určuje podobu čínské ekonomiky a již v minulém desetiletí rozhodla o její transformaci směrem k sektorům s vyšší přidanou hodnotou. V minulosti byl růst tažen rozvojem infrastruktury včetně realitního sektoru, který se vyznačuje relativně nízkou návratností vlastního kapitálu. Investice v těchto oblastech však již v minulém desetiletí vykazovaly nízké mezní výnosy, takže další alokace zdrojů byla ekonomicky stále méně opodstatněná. Investice do infrastruktury pokračují, ale byly přesměrovány do jiných oblastí: energetiky, vodního hospodářství a infrastruktury pro autonomní mobilitu.
Ilustrujme makroekonomický problém Číny několika čísly: hrubé národní úspory ve výši 43 % HDP v roce 2025, míra úspor domácností 34 % disponibilního příjmu (která dále vzrostla během covidu a zůstala vyšší než před pandemií), spotřeba na úrovni 40 % HDP a tvorba hrubého kapitálu 42 %. Dnes je spotřeba nižší a tvorba hrubého fixního kapitálu (obojí relativně k HDP) vyšší než v 90. letech. Jde o vysoce nestandardní hodnoty, které Čína vykazuje dlouhodobě. Ve vyspělých ekonomikách se podíl spotřeby na HDP pohybuje mezi 60–80 %, zatímco tvorba hrubého fixního kapitálu činí 20–25 %. Domácnosti v EU v průměru spoří 14,5 % příjmů, zatímco v USA „jen“ 4 % (ze specifických důvodů).
Obchodní přebytek v roce 2025 pravděpodobně přesáhne 5 % HDP, ačkoli přebytek běžného účtu se pravděpodobně ustálí kolem 2 %. Čína netrpí žádnou zásadní vnější nerovnováhou; je to dáno jak vysokými domácími investicemi, tak regulací kapitálových toků, která brání tomu, aby se extrémně vysoké domácí úspory promítly do větší vnější nerovnováhy.
Téměř celé desetiletí se Peking snaží transformovat ekonomiku směrem k jinému růstovému modelu založenému na domácí poptávce, aby vyřešil vnitřní nerovnováhu. Pro úspěch je nezbytné pochopit příčiny vysokých preventivních úspor domácností.
Prvním faktorem je politika jednoho dítěte zavedená koncem 70. let – pravděpodobně největší politická chyba Teng Siao-pchinga. Dnes patří Čína mezi země s nejnižším poměrem dětí ve věku 0–15 let k populaci ve věku 15–64 let. Data ukazují, že počet dětí má významný vliv na spořicí chování: domácnosti se dvěma dětmi spoří o 10 procentních bodů méně než domácnosti s jedním dítětem. Tato zásadní demografická změna vysvětluje zhruba polovinu nárůstu úspor domácností. Druhým klíčovým faktorem je systém sociálního zabezpečení. Starobní důchody jsou v průměru mimořádně nízké (navzdory výraznému zlepšení v posledních třech letech zůstávají pod 40 % průměrné mzdy) a silně diferencované – jak mezi městem a venkovem (venkovské důchody jsou desetkrát nižší než městské), tak mezi státním a soukromým sektorem (zaměstnanci státu pobírají zhruba dvojnásobné důchody). Po kolapsu státního zdravotního systému na počátku 80. let prudce vzrostl podíl přímých výdajů domácností na zdravotní péči, až na 60 % celkových výdajů. Po nedávných reformách tento podíl klesl zhruba na 30 %, stále však představuje značnou zátěž rozpočtů domácností a vyžaduje preventivní úspory. Třetím faktorem jsou nemovitosti. Ty představují více než polovinu bohatství domácností v Číně; 90 % čínských domácností vlastní bydlení, které tvoří zhruba 70 % jejich celkového bohatství, zatímco přibližně 20 % je drženo v bankovních vkladech. V důsledku probíhající krize na realitním trhu od druhé poloviny roku 2021 se objevil negativní majetkový efekt, který podporuje hromadění prostředků na bankovních účtech.
Peking si je těchto příčin vědom, a proto nedovolil volný pád cen nemovitostí a přísně je reguluje (čímž ovšem krizi prodlužuje). Budování robustního systému sociálního zabezpečení patří mezi nejvyšší priority nového pětiletého plánu na období 2026–2030: rozšíření sociálního pojištění, zvýšení financování existenčních dávek, vytvoření národního systému základní péče o seniory, povinnost zaměstnavatelů přispívat na sociální pojištění za všechny zaměstnance atd. To je první pilíř. Druhý pilíř tvoří plošné dotace na vybrané spotřební zboží. Čína proto nedávno „prodloužila“ dotace na výměnu vozidel s novými energetickými pohony (až 20 000 RMB) do konce roku 2026 a bude také dotovat 15 % prodejní ceny vybrané spotřební elektroniky. Tyto dva pilíře doplňuje obecný posun investiční orientace od fyzického kapitálu k lidskému kapitálu, jehož cílem je podpořit růst produktivity práce a příjmů. Zároveň Čína v září 2024 zavedla rozsáhlý program podpory realitního a akciového trhu – státní instituce jsou povinny nakupovat určitý objem akcií a vybrané instituce mají za úkol bránit prudkým poklesům cen akcií. Pokud se podaří udržet dynamiku, může to časem vytvořit pozitivní majetkový efekt a zvýšit výdaje domácností (tržní kapitalizace čínských akciových trhů v prosinci 2025 činí „pouze“ 69 % HDP, ve srovnání s 338 % na Tchaj-wanu, 181 % v Japonsku nebo 221 % v USA). Na tomto pozadí prochází čínská ekonomika širší transformací směrem k technologicky vyspělým odvětvím s vyšší přidanou hodnotou. Demografická změna – konkrétně stárnutí populace – přirozeně povede k poklesu míry úspor a růstu míry spotřeby.
Čína má komplexní plán, jak zajistit, aby se domácí poptávka za těchto podmínek stala klíčovým motorem růstu. Zároveň si však musíme klást otázku, zda je zvolená cesta správná – nejen pro samotnou transformaci ekonomiky, ale i pro dosažení udržitelného dlouhodobého růstu.
Bariéry „evropské ideální cesty“
Scénář McKinsey „akcelerace produktivity“ – kdy růst HDP dosahuje 3,3 % ročně – vyžaduje strukturální změny, které se Evropě v současnosti nedaří prosadit. Klíčové bariéry identifikované ve výzkumech z roku 2025 zahrnují:
• Regulační komplexitu: EEI popisuje regulaci jako „tichého partnera“ evropského problému produktivity, který vysává zdroje, jež by jinak mohly financovat výzkum a vývoj.
• Digitální boom: USA výrazně předběhly Evropu v ICT a AI; hodinová produktivita v tržních službách v USA vzrostla mezi lety 2019 a 2024 o 12,4 %, zatímco v eurozóně jen o 3,8 %.
• Investiční potřeby: Draghi odhaduje, že Evropa musí investovat dalších 800 miliard eur ročně (zhruba 5 % HDP EU) do dekarbonizace, digitalizace a obrany, aby se vyhnula další stagnaci.
Závěr
Zpráva McKinsey Global Institute Out of Balance slouží jako ostré varování a jasná výzva k akci pro Evropu. Současný stav evropské ekonomiky se vyznačuje nízkou produktivitou, omezenými investicemi a hrozbou sekulární stagnace. Cesta ke zdravější a vyváženější budoucnosti vede skrze „akceleraci produktivity“, poháněnou výrazným nárůstem produktivních podnikových investic, důslednými reformami konkurenceschopnosti a zaměřením na rozvoj dovedností a inovací. Aktivním řešením těchto základních výzev může Evropa uvolnit značný potenciál bohatství a růstu a zajistit si místo v nové, vyváženější globální éře. Pro Evropu jsou sázky nejvyšší. Bez nárůstu produktivity se globální rozvaha nakonec vyrovná prostřednictvím bolestivých korekcí cen aktiv nebo dlouhodobé inflace.
Jak uzavírá Mario Draghi, kontinent si musí vybrat mezi integrací a investicemi, nebo pomalým skluzem k ekonomické bezvýznamnosti. Produktivita už není jen ekonomickým ukazatelem; je předpokladem pro udržení evropského sociálního modelu a globálního postavení.
PŘÍLOHA
Zpráva McKinsey Global Institute (MGI) z roku 2025: Out of Balance: What’s Next for Growth, Wealth, and Debt?
Co je globální rozvaha?
Globální rozvaha shrnuje aktiva a pasiva domácností, vlád a nefinančních i finančních korporací (viz příloha A). Skládá se ze tří propojených částí:
1. finančních aktiv a závazků držených finančními institucemi, které zprostředkovávají aktiva a závazky ostatních sektorů;
2. finančních aktiv a závazků držených domácnostmi, vládami a nefinančními podniky, často používaných k financování reálných aktiv, jejichž kapitál nebo čisté jmění drží jiné osoby či instituce;
3. reálných aktiv a čistého jmění vzniklého jejich vytvořením.
MGI začal globální rozvahu sledovat v roce 2021 a sestavuje ji součtem všech reálných aktiv v ekonomice (včetně nemovitostí, infrastruktury, strojů, duševního vlastnictví a dalších, například komodit) a všech finančních aktiv a závazků (například akcií, dluhopisů, úvěrů, hotovosti a vkladů či penzí) – vše oceněno tržními cenami. Tento „globální“ pohled zahrnuje data z hlavních ekonomik, které dohromady představují více než 70 % světového HDP.